1. ¿Qué es el «Made in Europe» y qué sectores se verán afectados?
El «Made in Europe» designa una nueva orientación de la política industrial europea destinada a favorecer los productos fabricados en el territorio de la Unión Europea. Su objetivo es reforzar la capacidad productiva del continente, reducir la dependencia de proveedores extranjeros y preservar su competitividad frente a las grandes potencias industriales, especialmente China y Estados Unidos.
Esta iniciativa se materializa, entre otros instrumentos, en la propuesta de Reglamento denominada Industrial Accelerator Act (IAA), presentada por la Comisión Europea el 4 de marzo de 2026. El proyecto contempla la introducción de criterios de producción europea y de contenido bajo en carbono en determinados mecanismos de apoyo público y procedimientos de contratación pública.
La iniciativa afecta a varios sectores considerados estratégicos, entre ellos el automóvil, las baterías, las tecnologías limpias, el acero, el aluminio, el cemento y determinadas tecnologías industriales. El propósito es preservar las capacidades productivas existentes en Europa y atraer nuevas inversiones industriales al territorio comunitario.
2. ¿Cómo funcionaría en la práctica esta preferencia industrial?
El principio consiste en supeditar determinadas ayudas públicas y algunos contratos públicos al cumplimiento de criterios de origen europeo y, dependiendo del producto, de contenido bajo en carbono.
En los procedimientos de contratación pública contemplados en el proyecto, las autoridades contratantes podrían estar obligadas a aplicar requisitos de contenido europeo a determinadas categorías de productos. Las empresas que deseen concurrir a estas licitaciones tendrían que demostrar que sus productos, o algunos de sus componentes, cumplen los criterios de origen establecidos por el Reglamento.
Se prevé un mecanismo similar para determinados instrumentos de apoyo público, especialmente las ayudas financieras y los regímenes de subvenciones. Los requisitos variarían en función de los sectores y las categorías de productos afectados.
Por tanto, no se trata de una obligación general aplicable a todas las empresas que comercializan sus productos en Europa. El proyecto tampoco contempla prohibir la importación de mercancías fabricadas fuera de la Unión. Sin embargo, los productos extranjeros que no obtengan un reconocimiento equivalente podrían perder parte de su ventaja competitiva cuando compitan por contratos o ayudas públicas sujetos a las nuevas condiciones.
3. ¿Por qué afecta directamente a Marruecos esta nueva orientación?
A lo largo de los años, Marruecos ha desarrollado un modelo industrial basado, en gran medida, en su integración en las cadenas de valor europeas. En varios sectores, las empresas instaladas en el Reino fabrican bienes y componentes destinados a los mercados europeos o suministran directamente a las cadenas de producción de fabricantes e industrias del continente.
Esta proximidad industrial constituye una de las principales ventajas del Reino, gracias a su ubicación geográfica, sus infraestructuras logísticas, la competitividad de sus costes y sus acuerdos comerciales con la Unión Europea.
No obstante, desde el punto de vista jurídico, es fundamental establecer una distinción. El Acuerdo de Asociación entre Marruecos y la Unión Europea, en vigor desde 2000, estableció una zona de libre comercio en la que se liberalizaron los intercambios de productos industriales. Este acuerdo sigue regulando las condiciones comerciales de acceso al mercado europeo.
La propuesta Industrial Accelerator Act interviene en otro ámbito, el de las condiciones de acceso a determinados contratos públicos y mecanismos de apoyo. Por tanto, un producto marroquí puede seguir beneficiándose de las preferencias comerciales previstas en el Acuerdo de Asociación sin que ello implique necesariamente que pueda acceder, en todas las circunstancias, a las mismas ventajas que un producto reconocido como de origen europeo.
4. ¿Por qué el sector del automóvil está especialmente expuesto?
La industria automovilística constituye el ejemplo más evidente de la integración industrial entre Marruecos y Europa. El Reino alberga las plantas de Renault en Tanger y Casablanca, así como el complejo industrial de Stellantis en Kénitra. En torno a estos fabricantes se ha desarrollado una importante red de proveedores de componentes que abastece a las cadenas de producción europeas.
Sin embargo, el proyecto de preferencia industrial también afecta a este sector, con requisitos específicos para los vehículos y sus componentes, especialmente en el ámbito de la movilidad eléctrica.
En este sentido, resulta esencial distinguir entre los distintos tipos de motorización. El proyecto europeo no somete a todas las categorías de vehículos a los mismos requisitos. Su anexo III se centra en los vehículos eléctricos de batería, los híbridos enchufables y los vehículos de pila de combustible. Estas categorías estarán sujetas, en los contratos públicos y determinados mecanismos de apoyo, a criterios de fabricación y de contenido industrial europeo.
En concreto, el texto establece que los vehículos afectados deberán ensamblarse en la Unión Europea y que una proporción determinada de sus componentes, especialmente los de la batería de tracción y el sistema de propulsión eléctrica, deberá ser de origen europeo. Los vehículos convencionales con motor de combustión no están sujetos a estos requisitos específicos para el sector del automóvil.
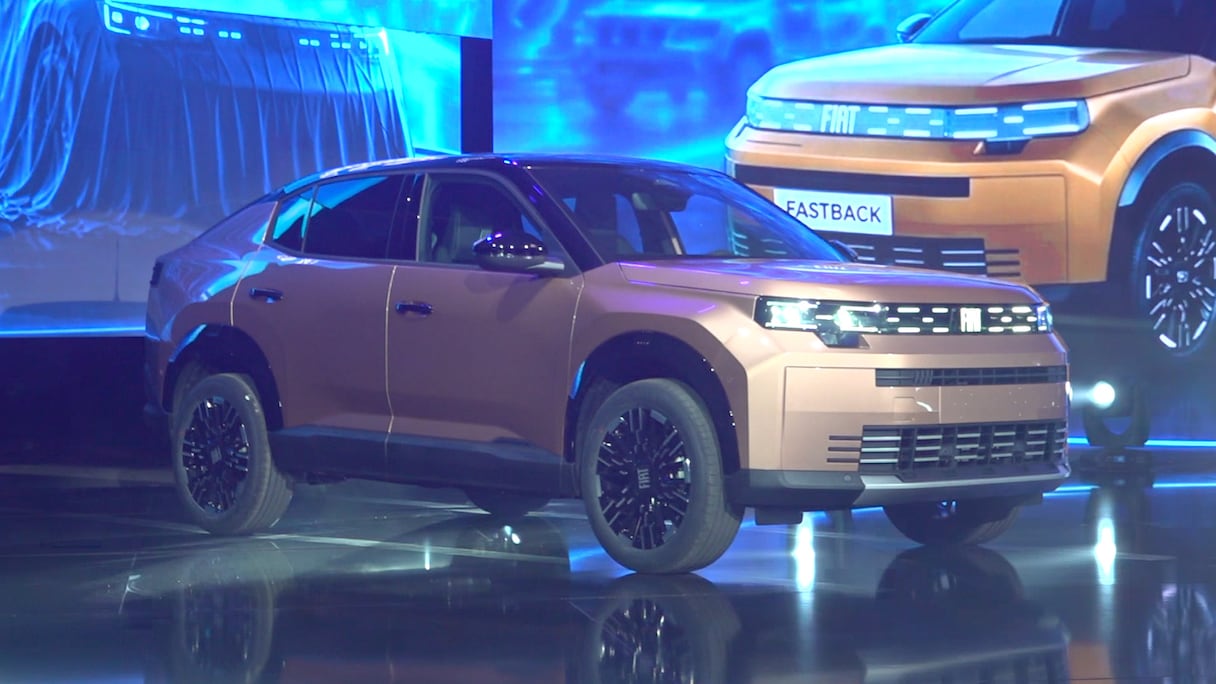
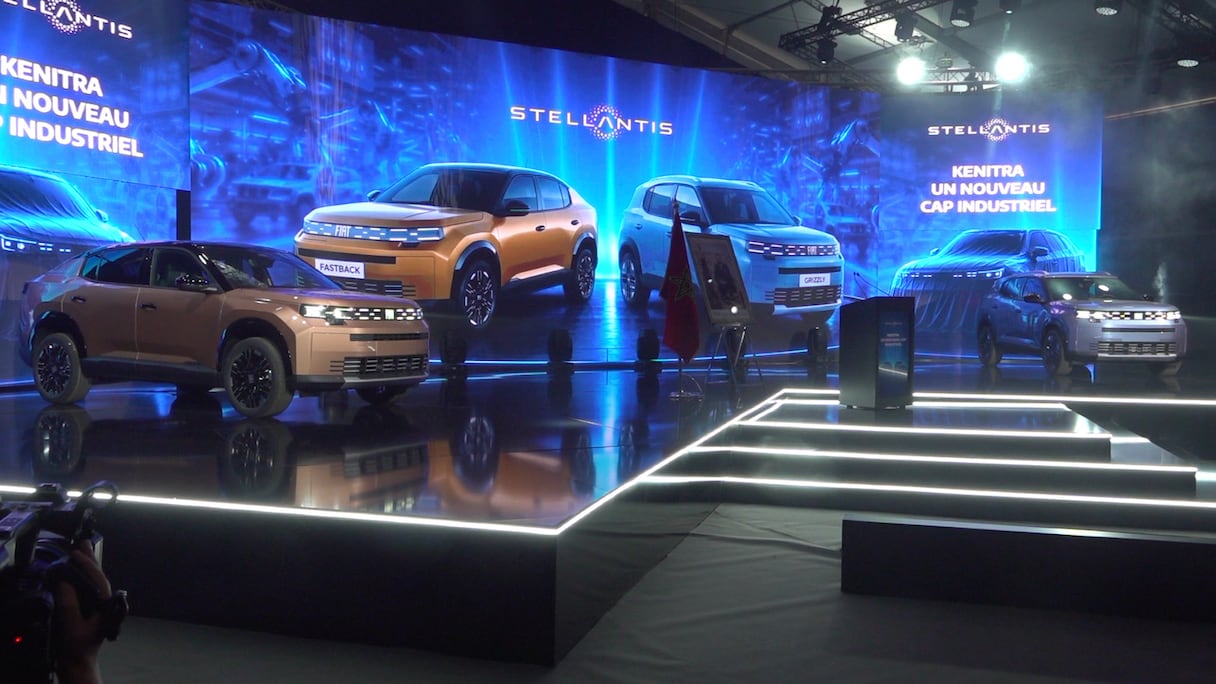
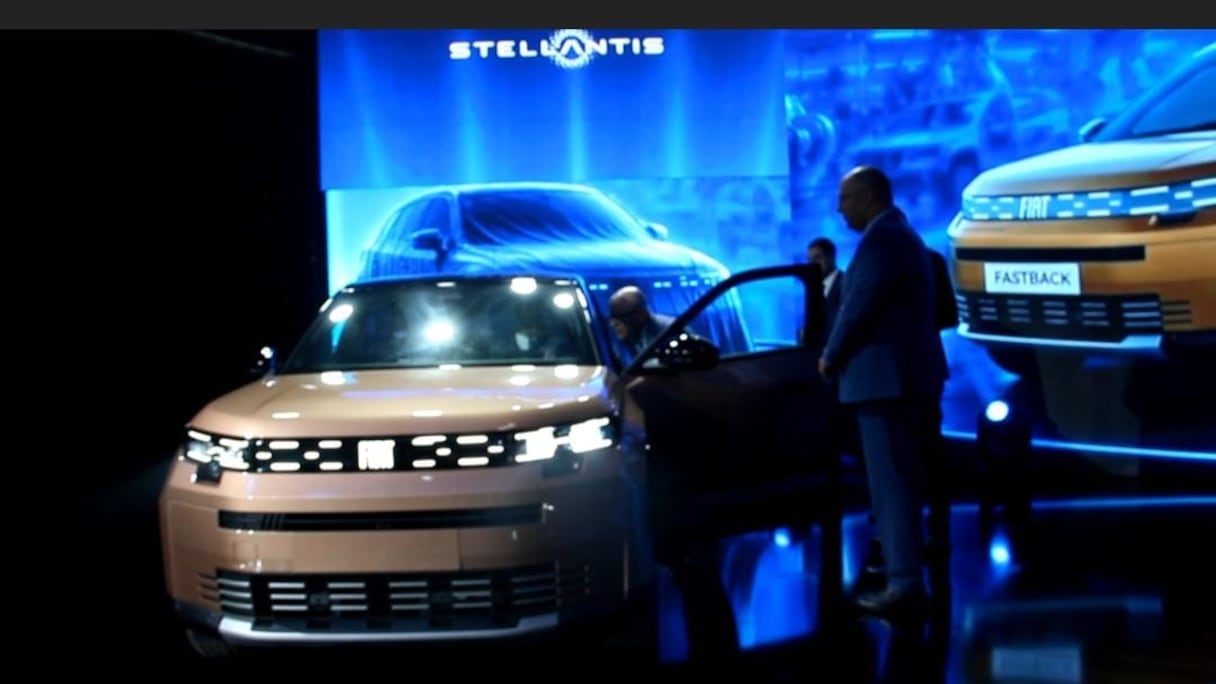
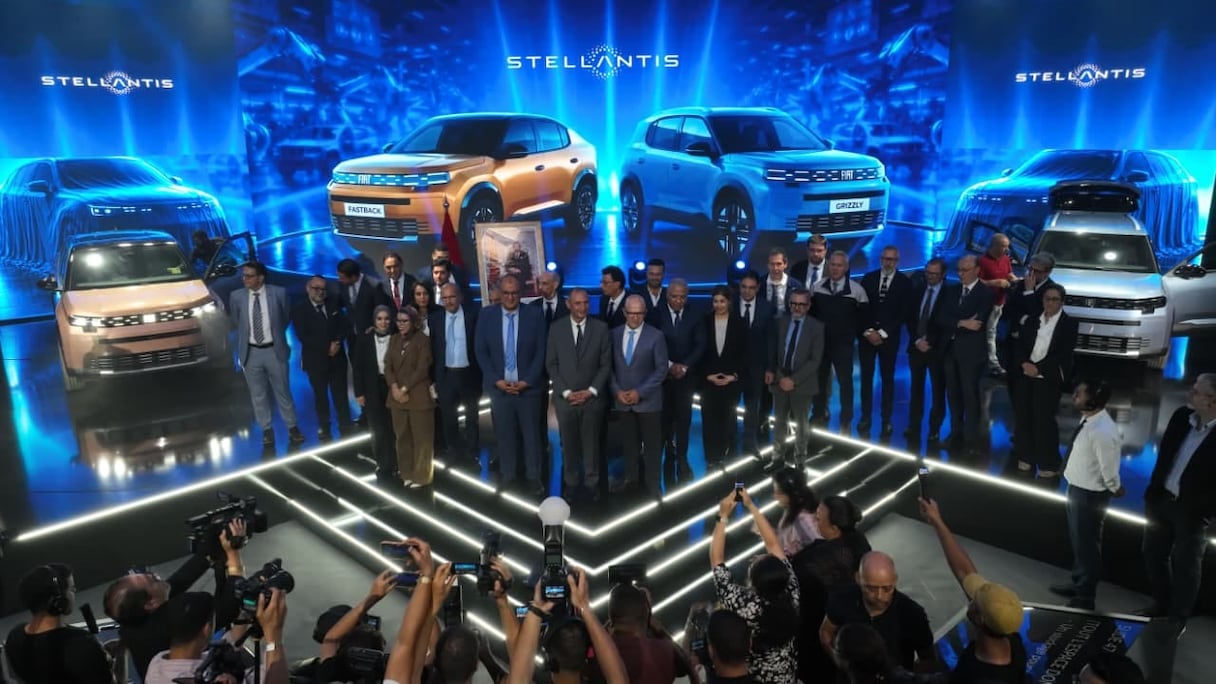
Stellantis élargit sa gamme avec les nouveaux modèles Fiat Grizzly et Fastback
Para Marruecos, cuyo ecosistema automovilístico sigue basándose principalmente en proyectos de fabricación de vehículos con motores térmicos, el desafío consiste tanto en preservar sus actuales mercados como en garantizar su participación en las futuras inversiones en movilidad eléctrica.
El desarrollo de nuevos modelos y el inicio de la producción de vehículos de marcas como Fiat, especialmente en los segmentos híbrido y eléctrico, ilustran esta evolución del ecosistema industrial nacional.
Si las normas europeas favorecen cada vez más los vehículos y componentes fabricados en la Unión, los fabricantes instalados en Marruecos podrían enfrentarse a condiciones menos favorables para determinados mercados y proyectos. El reto consiste, por tanto, en preservar la posición del Reino en la próxima generación de cadenas de valor del sector automovilístico.
5. ¿Por qué considera Marruecos que el riesgo es importante?
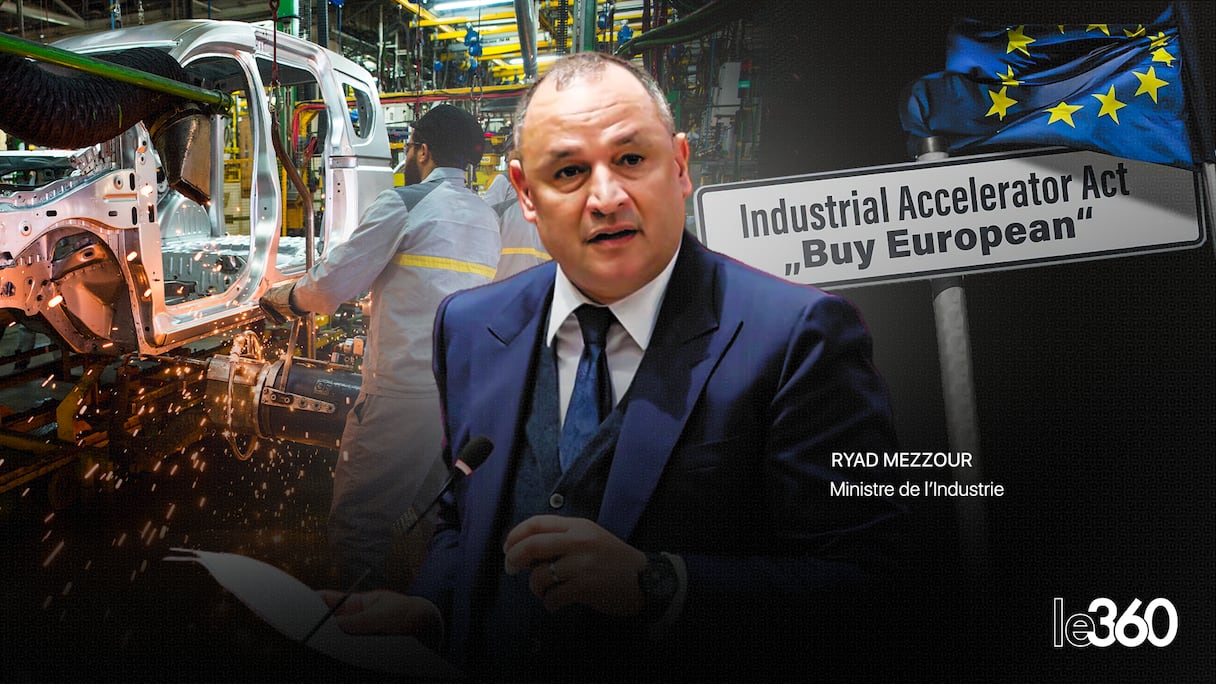
La advertencia formulada por el ministro de Industria, Ryad Mezzour, ante la comisión parlamentaria encargada de examinar el presupuesto de su departamento refleja la magnitud de las preocupaciones marroquíes.
El ministro llamó especialmente la atención sobre el objetivo europeo de elevar al 80% la proporción de vehículos de un fabricante que deberán cumplir los criterios del «Made in Europe» para poder acogerse al mecanismo.
Para ilustrar la dimensión del desafío, Ryad Mezzour también comparó la productividad de las fábricas marroquíes con la de algunas instalaciones industriales chinas. Según su análisis, unas capacidades de producción similares pueden requerir plantillas considerablemente más reducidas gracias a unos niveles de robotización y automatización mucho más elevados.
La competitividad ya no puede basarse únicamente en el coste de la mano de obra. La productividad, la intensidad tecnológica y la capacidad de producir más con menos trabajadores se están convirtiendo en factores determinantes.
Esta evolución coincide con las preocupaciones expresadas por las autoridades marroquíes ante el cambio de orientación de la política industrial europea. Europa pretende reforzar sus capacidades de producción y recuperar parte del valor añadido industrial, especialmente en el sector del automóvil. Esta estrategia podría debilitar algunas de las ventajas competitivas sobre las que Marruecos ha construido parte de su atractivo industrial.
6. ¿Se perciben ya los efectos de este cambio de orientación?
Ante los parlamentarios, el ministro aludió a decisiones de inversión industrial que se habrían tomado en favor de instalaciones europeas. Según explicó, algunos proyectos de inversión inicialmente previstos en Marruecos habrían acabado trasladándose a Europa.
Estos elementos demuestran, a su juicio, la influencia que las nuevas orientaciones de la política industrial europea pueden ejercer sobre las decisiones de los grandes grupos internacionales.
No obstante, el ministro quiso transmitir un mensaje tranquilizador y señaló que las inversiones ya realizadas y los proyectos en curso deberían permitir que el sector mantenga una evolución favorable durante los próximos cinco años.
El peligro no reside necesariamente en una interrupción inmediata de la actividad, sino en el progresivo debilitamiento del atractivo del Reino para los nuevos proyectos.
El desafío consiste precisamente en evitar que el nuevo marco normativo europeo transforme gradualmente una ventaja derivada de la integración industrial en una desventaja competitiva.
7. ¿Cuál es la posición de Marruecos y qué instrumentos pretende utilizar para preservar su competitividad?
Marruecos aspira a que se reconozca su integración industrial en el mecanismo europeo desde el momento de su entrada en vigor. Esta posición se fundamenta en la profundidad de las relaciones económicas entre ambas partes, la interconexión de sus cadenas de valor y las inversiones realizadas por los grupos europeos en el Reino.
Las autoridades marroquíes defienden que el país no puede ser equiparado a un proveedor extranjero convencional, teniendo en cuenta el papel que desempeña en los ecosistemas industriales europeos. Desde esta perspectiva, la convergencia normativa con la Unión constituye una herramienta para consolidar esa integración y obtener unas condiciones de participación adaptadas a su situación.
Ryad Mezzour expuso esta reivindicación en una entrevista concedida a TelQuel. El ministro planteó la posibilidad de que Marruecos emprenda una fase de convergencia con los requisitos europeos y citó como referencias a Noruega y al Reino Unido.
Sin embargo, Rabat también está preparando alternativas para evitar que el futuro de su industria dependa de un único cambio en el marco normativo. La diversificación de los mercados, la ampliación de las alianzas industriales y la búsqueda de nuevas oportunidades comerciales para la producción nacional figuran entre las opciones contempladas.
En el sector del automóvil, esta estrategia podría traducirse, entre otras cosas, en la llegada de nuevos fabricantes y el desarrollo de nuevas marcas, sin que ello implique necesariamente cuestionar la presencia de los grupos que ya operan en el Reino.
En su boletín del 19 de noviembre, el medio estadounidense Politico considera que las posibilidades de que Marruecos sea reconocido como socio de confianza en el marco de la Industrial Accelerator Act están disminuyendo rápidamente. Según esta misma fuente, esta perspectiva está llevando a Rabat a estudiar un «plan B» basado en un acercamiento a China para preservar el volumen de sus exportaciones automovilísticas.
La transformación del tejido productivo constituye el otro eje de esta respuesta. La robotización, la inteligencia artificial, la innovación y la adaptación tecnológica figuran entre las prioridades señaladas por el ministro de Industria. El objetivo es reducir progresivamente la brecha de productividad con las grandes plataformas industriales competidoras, consolidar las ventajas competitivas del Reino y orientar su modelo hacia una producción con mayor valor añadido.
El desafío consiste, por tanto, en superar un modelo basado históricamente en la proximidad geográfica y la competitividad de los costes para dar mayor protagonismo a la productividad, la tecnología y el control del valor añadido.
8. ¿Qué países no pertenecientes a la Unión Europea podrían beneficiarse del «Made in Europe» y en qué condiciones?
Este es uno de los aspectos jurídicamente más importantes del proyecto. Los artículos 8 y 9 de la propuesta de la Comisión Europea contemplan mecanismos para reconocer determinados contenidos procedentes de terceros países como equivalentes a los de origen europeo. No obstante, las condiciones no son las mismas para los contratos públicos que para otras formas de intervención pública.
En materia de contratación pública, el artículo 8 se refiere a los países que han suscrito con la Unión un acuerdo por el que se establece una zona de libre comercio o una unión aduanera, así como a los países firmantes del Acuerdo Plurilateral sobre Contratación Pública de la Organización Mundial del Comercio (OMC), siempre que existan compromisos pertinentes de la Unión en el marco del acuerdo correspondiente.
Para otras formas de intervención pública, especialmente los mecanismos de apoyo, el artículo 9 prevé el reconocimiento de los contenidos procedentes de países vinculados a la Unión mediante un acuerdo de libre comercio o una unión aduanera.
Sin embargo, este reconocimiento no es irrevocable. La Comisión Europea podría excluir total o parcialmente a un tercer país si este no garantiza un trato nacional a los productos u operadores europeos en los sectores afectados, si existen riesgos de dependencia que amenacen la seguridad del suministro de la Unión o si lo justifica alguna otra excepción contemplada en los acuerdos aplicables.
Los países del Espacio Económico Europeo, como Noruega, Islandia y Liechtenstein, mantienen una integración especialmente estrecha con el mercado europeo. Otros socios, entre ellos el Reino Unido, también pueden acogerse a disposiciones específicas en el marco de sus relaciones con la Unión.
Para Marruecos, la existencia de un Acuerdo de Asociación y de una zona de libre comercio con la Unión constituye un fundamento jurídico importante. Sin embargo, las consecuencias no son exactamente las mismas en los dos mecanismos. En materia de contratación pública, será necesario comprobar, en particular, la existencia y el alcance de los compromisos recíprocos pertinentes.
Para las demás formas de intervención pública, el artículo 9 establece como criterio la existencia de un acuerdo de libre comercio o de una unión aduanera, sin perjuicio de las posibilidades de exclusión previstas en el texto.
Por tanto, el Acuerdo de Asociación no garantiza por sí solo un reconocimiento automático e incondicional del origen marroquí en todos los procedimientos afectados. Esta es precisamente la cuestión sobre la que Rabat pretende obtener aclaraciones y defender la posición de los productos fabricados en el Reino.
9. ¿Pueden Turquía y el Reino Unido sentar un precedente para Marruecos? ¿Por qué Ford advierte a Bruselas?
Turquía constituye un caso de comparación especialmente interesante. A diferencia de Marruecos, está vinculada a la Unión Europea mediante una unión aduanera que entró en vigor en 1996. Este acuerdo abarca los productos industriales e implica, entre otras cuestiones, la adaptación a una parte de la normativa comercial y aduanera europea. Esta integración le confiere un estatus más avanzado que el del Reino en sus relaciones comerciales con Bruselas.
En su propuesta inicial de la Industrial Accelerator Act, la Comisión Europea prevé precisamente reconocer, bajo determinadas condiciones, los contenidos industriales procedentes de países vinculados a la Unión mediante una unión aduanera como equivalentes a los de origen europeo. Esta disposición afecta, en particular, a Turquía.
No obstante, esta equivalencia sigue estando supeditada a los compromisos internacionales de la Unión y a determinadas posibilidades de exclusión, especialmente en caso de falta de reciprocidad o de riesgo de dependencia estratégica.
Pero este reconocimiento presenta una limitación importante para la industria automovilística turca. Que algunos componentes fabricados en Turquía puedan contabilizarse como de origen europeo no significa que los vehículos eléctricos ensamblados en territorio turco vayan a considerarse automáticamente fabricados en la Unión. El proyecto establece, en efecto, que los vehículos afectados deberán ensamblarse geográficamente en la UE.
Por tanto, la distinción entre el origen de los componentes y el lugar de ensamblaje del vehículo resulta determinante.
Ankara tampoco considera que la cuestión esté definitivamente resuelta. El 19 de noviembre de 2026, el ministro turco de Comercio, Ömer Bolat, volvió a pedir a la Unión Europea que garantice expresamente la inclusión de su país en el futuro mecanismo. Advirtió de que una exclusión podría desviar nuevas inversiones, reducir las oportunidades comerciales de los proveedores europeos de componentes y debilitar unas cadenas de valor construidas durante las últimas tres décadas.
El Reino Unido también ocupa un lugar central en las negociaciones. El 16 de octubre, Francia y Alemania alcanzaron un acuerdo de principio para incluirlo en el ámbito de aplicación del «Made in Europe», sujeto a reciprocidad y a la aprobación de los demás Estados miembros. Esta apertura, que no se extiende automáticamente a los demás socios comerciales de la Unión, pone de manifiesto las decisiones políticas a las que está sometido el futuro mecanismo.
En este contexto, Jim Baumbick, presidente de Ford en Europa, se pronunció públicamente. En unas declaraciones concedidas a Reuters el 17 de noviembre, advirtió a Bruselas de las consecuencias que tendría excluir a Marruecos, el Reino Unido y Turquía. A su juicio, una decisión de este tipo podría debilitar a la industria automovilística europea frente a la competencia china, en lugar de reforzarla.
«Modificar las reglas que han permitido a los fabricantes de automóviles invertir miles de millones de dólares sería como dispararse en el pie», declaró, al considerar que un cambio de este tipo no haría sino desincentivar las futuras inversiones.
El directivo de Ford también ilustró su argumento con el ejemplo del Transit, la furgoneta de una tonelada más vendida en Europa. Diseñado y desarrollado por equipos británicos y alemanes, este vehículo incorpora más del 50% de piezas procedentes de proveedores europeos, de las cuales más del 30% vienen del Reino Unido y de Turquía. Sin embargo, su ensamblaje en Turquía lo dejaría fuera del mecanismo en su configuración actual.
10. ¿Cuál es el calendario de aprobación y qué margen de negociación le queda a Marruecos?
La Industrial Accelerator Act todavía no ha sido aprobada. La propuesta de la Comisión, presentada el pasado 4 de marzo, sigue el procedimiento legislativo ordinario. El Parlamento Europeo y el Consejo de la Unión Europea deben fijar primero sus respectivas posiciones antes de negociar un texto común.
En el Parlamento, las comisiones competentes —Industria, Investigación y Energía (ITRE), Comercio Internacional (INTA) y Mercado Interior y Protección del Consumidor (IMCO)— están examinando el proyecto y las numerosas enmiendas presentadas. La votación en comisión, prevista inicialmente para el 1 de diciembre, se ha aplazado al 14 de diciembre de 2026, principalmente debido al volumen de las cerca de 5.000 enmiendas que deben estudiarse.
Una vez concluida esta fase, el Parlamento deberá fijar su posición, mientras que los Estados miembros continuarán sus deliberaciones en el seno del Consejo de la Unión Europea. Posteriormente, ambas instituciones podrán iniciar negociaciones interinstitucionales, conocidas como «trílogos», con la Comisión para alcanzar un compromiso. El texto deberá ser aprobado finalmente por el Parlamento y el Consejo antes de su publicación y entrada en vigor.
El calendario definitivo sigue, por tanto, abierto. Las negociaciones se centran especialmente en las condiciones de aplicación del mecanismo a los terceros países, el alcance del reconocimiento de su origen industrial y los criterios de reciprocidad.
Para Marruecos, esta fase representa una oportunidad de negociación. El Reino puede hacer valer su grado de integración industrial, sus vínculos comerciales con la Unión Europea y las inversiones europeas realizadas en su territorio. Sin embargo, la existencia de un acuerdo de libre comercio no le otorga automáticamente el derecho a una equivalencia en todos los procedimientos contemplados en el proyecto.
El objetivo consiste, por tanto, en obtener garantías suficientemente precisas para preservar la participación de las empresas industriales instaladas en Marruecos en las cadenas de valor europeas y en los mecanismos de preferencia que puedan derivarse de ellas.