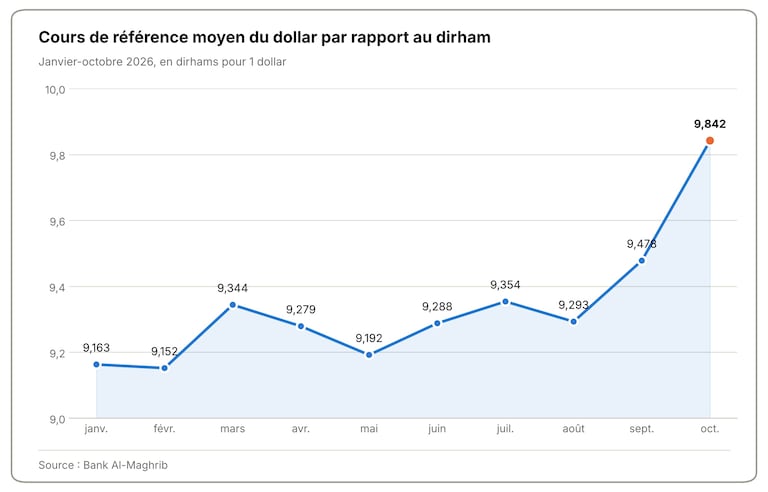
El dólar ha recuperado vigor con claridad frente al dírham durante los meses de septiembre y octubre. Tras moverse en torno a los 9,15 dírhams a comienzos de año, su cotización media alcanzó los 9,84 dírhams en octubre, lo que supone un avance del 7,4 % respecto a enero. El cambio de ritmo se produjo en septiembre, cuando el tipo medio se situó en 9,47 dírhams (+2 % mensual), antes de registrar un nuevo impulso en octubre (+3,8 % mensual). En solo dos meses, la divisa estadounidense se ha revalorizado cerca de un 5,9 % frente a la moneda marroquí.
Esta evolución responde en gran medida al vuelco registrado en la paridad euro-dólar en los mercados internacionales. Tras una notable apreciación en 2025, la moneda única europea prolongó su escalada frente al billete verde a principios de 2026 hasta rozar los 1,20 dólares a finales de enero.
Sin embargo, la tendencia acabó invirtiéndose. A cierre de septiembre, el euro cotizaba en torno a 1,14 dólares, aunque mantenía una apreciación media interanual del 3,8 % en los nueve primeros meses del ejercicio. El retroceso de la divisa europea, especialmente acusado en el segundo trimestre, estuvo impulsado por las expectativas de tipos de interés más elevados en Estados Unidos, en un entorno marcado por la persistencia de la inflación y la solidez de la actividad económica norteamericana.
Dólar/dírham: evolución del tipo de cambio medio mensual entre enero y octubre de 2026. (Fuente: Bank Al-Maghrib)
Las políticas monetarias a ambos lados del Atlántico también alimentaron estas fluctuaciones. La Reserva Federal estadounidense elevó sus tipos directores a mediados de septiembre y los mantuvo posteriormente en una horquilla de entre el 3,75 % y el 4 % en su reunión del pasado 28 de octubre. Por su parte, el Banco Central Europeo mantuvo su tipo de depósito en el 2,50 % el 29 de octubre, al tiempo que advirtió de los riesgos que pesan sobre las perspectivas de crecimiento de la eurozona.
Según señala BMCE Capital Global Research en su informe Strategy Octobre 2026, el cruce EUR/USD cedió un 1,5 % en octubre respecto a septiembre, lastrado por el diferencial de tipos favorable a Estados Unidos y por las inquietudes en torno al desempeño económico europeo.
Estos movimientos internacionales repercuten de forma directa en el dírham, cuyo tipo de cambio central se fija a partir de una cesta compuesta en un 60 % por euros y en un 40 % por dólares, con una banda de fluctuación del 5 %. El mayor peso del euro explica en parte por qué la divisa nacional pudo apreciarse frente al dólar mientras se depreciaba respecto a la moneda europea durante buena parte del año.
Leer también : El dólar apunta al alza frente al dirham en los próximos tres meses
El informe económico y financiero que acompaña al Proyecto de Ley de Presupuestos (PLF) de 2027 atribuye esta dinámica fundamentalmente a un efecto cesta. A finales de septiembre, el diferencial entre el tipo de referencia y el tipo central se situaba en torno al -3 % durante el primer semestre, en un contexto de mayor liquidez en el mercado de divisas, antes de estrecharse hacia el tramo final del periodo analizado.
Los datos de octubre reflejan, no obstante, un nuevo movimiento de depreciación del dírham frente a las dos principales divisas de referencia. De acuerdo con el boletín mensual de coyuntura económica, monetaria y financiera de Bank Al-Maghrib (BAM), publicado en noviembre de 2026, la moneda marroquí cedió un 3,7 % frente al dólar y un 1,2 % frente al euro entre septiembre y octubre, periodo en el que la divisa europea perdió un 2,6 % ante el billete verde.
Las oscilaciones cambiarias ya han dejado huella en el comercio exterior de Marruecos. A cierre de septiembre de 2026, el déficit comercial se amplió un 25,4 % interanual, hasta alcanzar los 323.940 millones de dírhams. Según el informe adjunto al PLF 2027, la depreciación del dírham frente al euro revalorizó las exportaciones hasta agosto —especialmente los productos terminados de consumo (+2.000 millones de dírhams), los bienes de equipo (+1.400 millones) y los productos alimentarios (+1.000 millones)—, pero penalizó los productos semielaborados (-1.500 millones) debido a la apreciación frente al dólar. En el capítulo de importaciones, la caída frente al euro encareció los productos terminados de consumo y los bienes de equipo (cerca de 2.000 millones cada partida), mientras que la fortaleza frente al dólar permitió ahorrar unos 2.400 millones de dírhams en la factura energética.
El encarecimiento del dólar presionará la factura energética
En conjunto, las variaciones del tipo de cambio mitigaron el déficit comercial en unos 1.200 millones de dírhams hasta finales de agosto de 2026. Esta contribución positiva obedeció sobre todo a la depreciación frente al euro, que incrementó en 4.100 millones el valor de las ventas al exterior, dado que cerca del 60 % de las exportaciones del Reino se facturan en la moneda europea.
Este cambio de tendencia se produce en un momento en que la factura energética soporta ya una fuerte presión. Hasta septiembre de 2026, las importaciones de productos energéticos ascendieron a 111.590 millones de dírhams, un 37 % más que un año antes. Este encarecimiento responde principalmente al repunte de los precios internacionales, cuyo impacto se estima en un 47,5 %, frente a un aumento de apenas el 2,4 % en los volúmenes importados.
El repunte del dólar irrumpe así en un frente especialmente sensible para el abastecimiento energético del país. Dado que las compras de gasóleo y fuelóleo se liquidan mayoritariamente en divisa estadounidense, una depreciación del dírham frente al billete verde eleva de manera automática su coste en moneda local.
La evolución registrada en octubre podría revertir, por tanto, el alivio observado durante los primeros meses del año. Aunque la subida del dólar encarece las importaciones energéticas, también incrementa el contravalor en dírhams de las exportaciones facturadas en esa moneda, por lo que el balance neto dependerá de la divisa de facturación y de la estructura de los flujos comerciales.
Leer también : Mohamed Filali: «La caída del dírham demuestra el buen funcionamiento del régimen cambiario»
Más allá de la balanza comercial, las fluctuaciones cambiarias inciden también sobre la deuda exterior del Tesoro. A finales de junio de 2026, su saldo vivo en divisas ascendía a 328.000 millones de dírhams, lo que supone un incremento cercano al 9,4 % respecto al cierre de 2025, según el informe sobre deuda pública que acompaña al PLF 2027.
El euro constituye su principal componente, con el 66,7 % del total, mientras que el dólar estadounidense y las monedas vinculadas a él representan el 25,2 %. El yen japonés supone el 1,5 %, el dinar kuwaití el 1,2 % y el resto de divisas el 5,4 %.
El peso del euro se ha reforzado en comparación con finales de 2025, cuando concentraba el 64,4 % de la deuda exterior del Tesoro denominada en moneda extranjera, frente al 27,2 % correspondiente al dólar y divisas asociadas. Este cambio obedece, entre otros factores, a la emisión de bonos por valor de 2.250 millones de euros lanzada por el Tesoro el 19 de mayo de 2026, una estructura que deja las cuentas públicas más expuestas a las variaciones de la paridad euro-dírham que a las del dólar.
Desglose por divisas de la deuda exterior pública de Marruecos en el primer semestre de 2026. (Fuente: Ministerio de Finanzas)
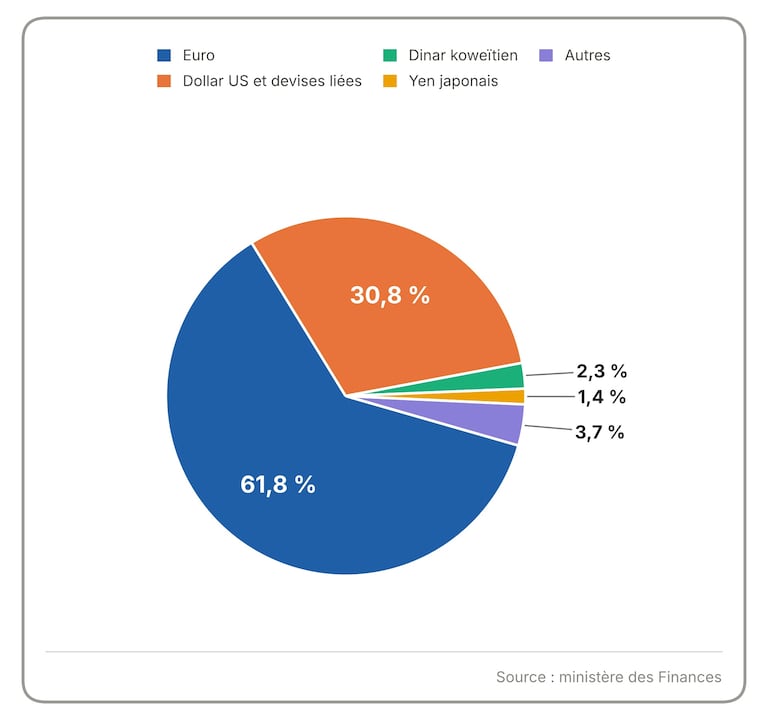
En el perímetro más amplio de la deuda exterior pública total, el saldo vivo alcanzó los 562.970 millones de dírhams a cierre de junio de 2026, un 8,81 % más que a finales de 2025. En este conjunto, el euro representa el 61,8 %, el dólar y las monedas vinculadas el 30,8 %, el dinar kuwaití el 2,3 %, el yen el 1,4 % y otras divisas el 3,7 %, lo que implica una exposición al billete verde más pronunciada que en la deuda estricta del Tesoro.
A ello se suma el creciente peso del endeudamiento exterior. Según Attijari Global Research, la deuda externa representaba el 28 % del endeudamiento total del Tesoro a finales de julio de 2026 y se prevé que alcance el 29 % en diciembre. Los intereses abonados por esta deuda ascendieron a 5.600 millones de dírhams durante el primer semestre del año.
Remesas de los MRE: claro predominio europeo
Las remesas de los marroquíes residentes en el extranjero (MRE) constituyen otro canal de transmisión de las variaciones cambiarias, aunque su exposición directa al repunte del dólar sigue siendo acotada debido al peso relativamente reducido de esta moneda en unos flujos dominados por los países europeos.
Principales países de origen de las remesas de los MRE en 2025 (en millones de dírhams)
| País | Ingresos MRE 2025 (MDH) | Porcentaje del total (%) |
|---|---|---|
| Francia | 37.311 | 30,6 % |
| España | 16.423 | 13,5 % |
| Arabia Saudí | 12.133 | 9,9 % |
| Italia | 11.628 | 9,5 % |
| Estados Unidos | 7.945 | 6,5 % |
| Otros países | 6.741 | 5,5 % |
| Bélgica | 6.050 | 5,0 % |
| Emiratos Árabes Unidos | 5.220 | 4,3 % |
| Alemania | 4.456 | 3,7 % |
| Canadá | 3.027 | 2,5 % |
| Reino Unido | 2.970 | 2,4 % |
| Países Bajos | 2.753 | 2,3 % |
| Catar | 2.011 | 1,6 % |
| Kuwait | 1.846 | 1,5 % |
| Suiza | 1.529 | 1,3 % |
| Total ingresos MRE | 122.043 | 100 % |
Fuente: Oficina de Cambios (Office des Changes).
Hasta septiembre de 2026, las transferencias de la diáspora alcanzaron los 103.050 millones de dírhams, lo que representa un crecimiento interanual del 11,3 %. En el conjunto de 2025 se situaron en 122.040 millones de dírhams, con un avance anual del 2,6 %, según los datos de la Oficina de Cambios.
Francia se mantiene con holgura como el principal país emisor en 2025, con 37.310 millones de dírhams (el 30,6 % del total), seguida de España, con 16.420 millones (13,5 %), e Italia, con 11.630 millones (9,5 %).
Si se suman Bélgica (5 %), Alemania (3,7 %) y Países Bajos (2,3 %), los seis principales mercados europeos aportan 78.620 millones de dírhams. Este predominio europeo hace que la evolución del euro frente al dírham siga siendo el factor determinante para el contravalor en moneda nacional de las remesas recibidas por Marruecos.
Con todo, los países del Golfo ganan peso en esta distribución. Arabia Saudí figura entre los principales orígenes con 12.130 millones de dírhams (9,9 % del total), seguida por Emiratos Árabes Unidos (4,3 %), Catar (1,6 %) y Kuwait (1,5 %), mientras que Estados Unidos aporta 7.950 millones de dírhams, equivalentes al 6,5 %.