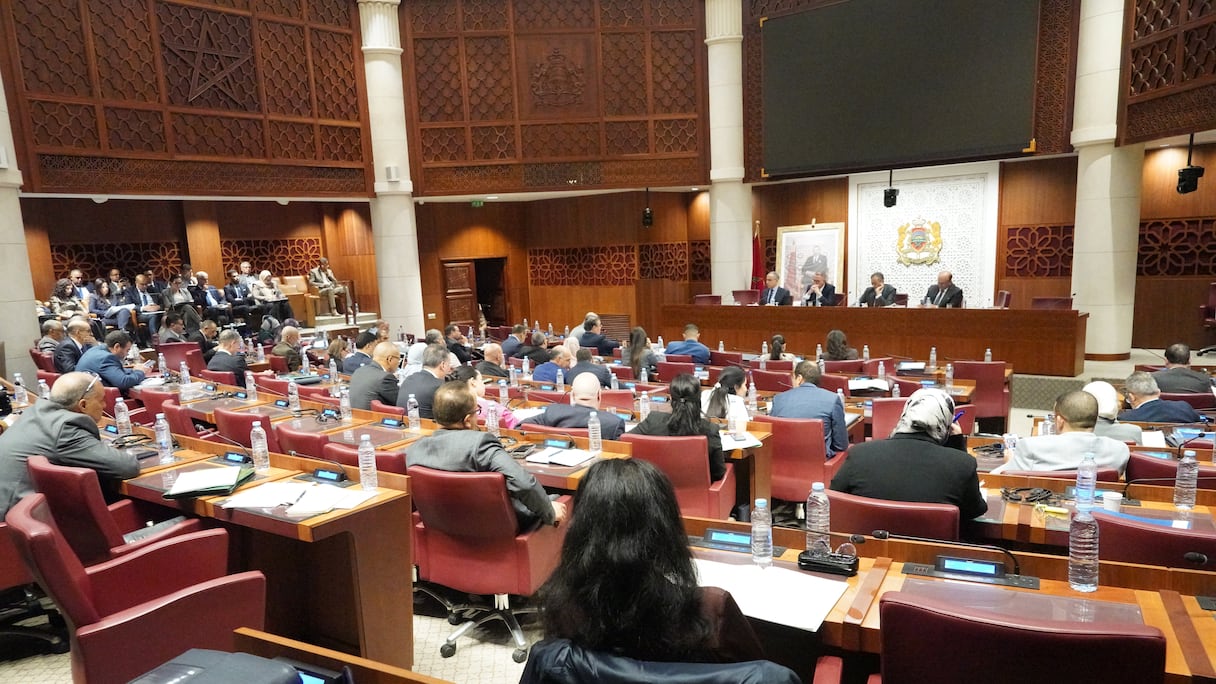
En un comunicado difundido este sábado 14 de noviembre, el presidente del grupo parlamentario del PJD, Driss El Azami El Idrissi, ofrece aclaraciones sobre el sentido del voto de la oposición respecto al artículo 19-D del Código General de Impuestos, en el marco de la tramitación del Proyecto de Ley de Finanzas (PLF) de 2027.
El grupo rechaza así las informaciones que apuntaban a un voto en contra de la oposición frente a la subida del impuesto sobre empresas (IS) al 40 % para las empresas importadoras o distribuidoras de productos petrolíferos cuyo beneficio neto alcance o supere los 100 millones de dírhams.
Según el PJD, dicho enfoque no refleja el verdadero fondo de la discrepancia. La formación asegura haber presentado una enmienda destinada a aplicar el tipo del 40 % no solo a las petroleras afectadas, sino también a las grandes empresas de telecomunicaciones y del sector cementero que obtengan un beneficio neto igual o superior a los 100 millones de dírhams; una iniciativa que tanto el Ejecutivo como la mayoría parlamentaria rechazaron durante su debate en comisión.
Leer también : Presupuesto 2027: el Gobierno quiere gravar más los «superbeneficios» de los grupos petroleros
De este modo, el PJD explica que su voto desfavorable recayó sobre el texto del artículo tal como lo formuló el Gobierno, y no sobre el principio mismo de incrementar la carga fiscal a las compañías petroleras. Asimismo, señala que mantiene viva su enmienda —registrada con el número 21 entre las 82 presentadas por su grupo— con el fin de defenderla en la sesión plenaria dedicada a la votación del PLF 2027.
En su nota, el grupo parlamentario insta al Gobierno y a su mayoría a respaldar esta propuesta en el pleno. Considera que las petroleras, los operadores de telecomunicaciones y las cementeras se encuentran en situaciones equiparables debido a los elevados márgenes de rentabilidad de sus respectivos sectores, lo que a su juicio justifica que tributen al mismo tipo del 40 % en el IS.
Para fundamentar su postura, el PJD invoca el artículo 4 de la Ley Marco 69.19 de reforma fiscal, que contempla específicamente mejorar la contribución al impuesto sobre sociedades de las empresas que operan en sectores regulados o en régimen de monopolio u oligopolio, apoyándose además en las recomendaciones del Consejo de la Competencia.