S&P Global Ratings ha asignado a Casablanca calificaciones crediticias de emisor a largo y corto plazo de «BBB-/A-3». La perspectiva a largo plazo es estable, en línea con la calificación soberana de Marruecos.
Acción de calificación
El 22 de octubre de 2026, S&P Global Ratings asignó a Casablanca calificaciones de «BBB-/A-3» a largo y corto plazo, con perspectiva estable.
Perspectiva
La perspectiva estable de Casablanca refleja la de Marruecos, ya que S&P limita la calificación de la ciudad al nivel de la soberana.
Escenario a la baja
S&P rebajaría la calificación de Casablanca si adoptara una medida similar sobre Marruecos.
Escenario al alza
La agencia elevaría la calificación de Casablanca si mejorara la de Marruecos, siempre que la ciudad evolucionara conforme a sus previsiones.
Fundamentación
S&P espera que Casablanca siga mejorando sus resultados presupuestarios gracias al crecimiento de los ingresos y al control del gasto. El superávit de explotación podría alcanzar el 25% de los ingresos corrientes en 2028, frente al 19% de 2025. El aumento de la recaudación permitirá financiar una mayor parte de las inversiones y limitar el endeudamiento. La calificación también refleja el peso económico y financiero de la ciudad y su sólida posición de liquidez.
Leer también : El FMI prevé un crecimiento del 4,5% para Marruecos en 2026 y del 4,2% en 2027
La agencia considera que el marco institucional de las entidades locales marroquíes sigue evolucionando y presenta desequilibrios. Persisten diferencias importantes entre municipios y escasea la información financiera y sobre endeudamiento de algunas entidades. Aunque el PIB per cápita continúa siendo bajo, es superior y más diversificado que la media nacional.
S&P sitúa el perfil crediticio independiente de Casablanca en «bbb+», pero limita su calificación a «BBB-», el nivel soberano de Marruecos. La agencia considera que las entidades locales y regionales no podrían mantener una posición crediticia más sólida que la del Estado en una situación de tensión. Su dependencia de las transferencias estatales y de los impuestos compartidos, junto con el control central de la recaudación, restringe su autonomía fiscal.
Casablanca es la ciudad más rica de Marruecos, en un marco institucional en evolución
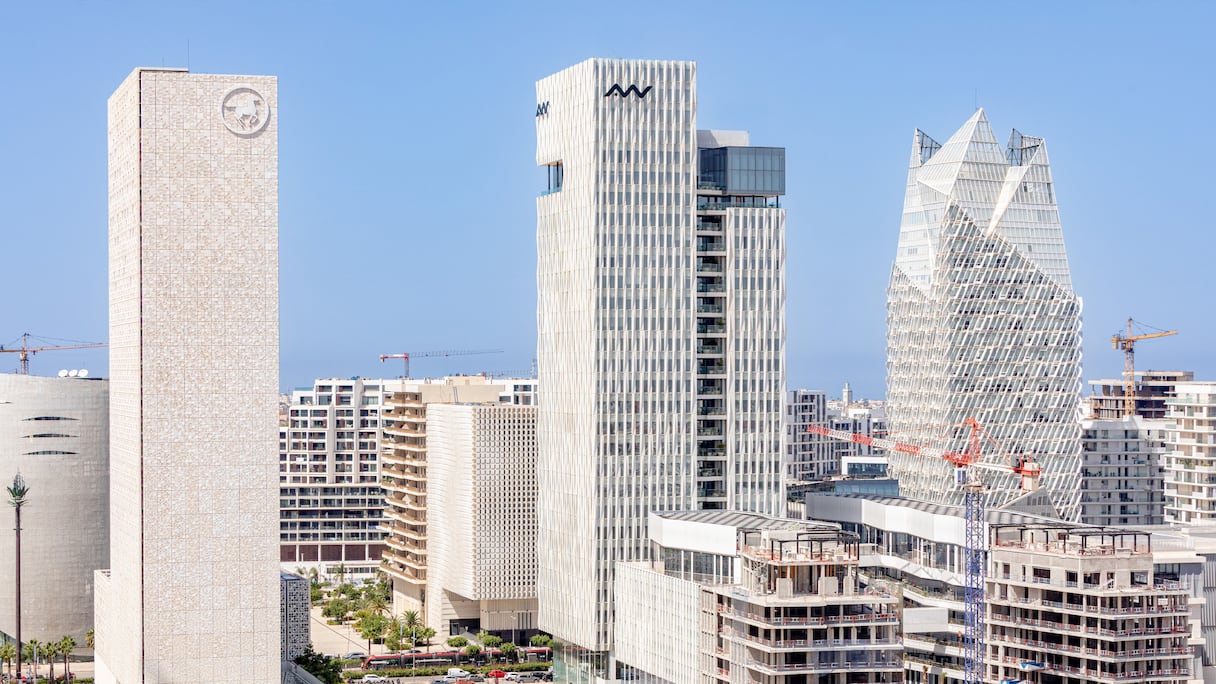
Casablanca es el principal centro económico y financiero del país y concentra una parte importante de la actividad empresarial, las instituciones financieras y la inversión extranjera. En 2024, su PIB per cápita alcanzó unos 6.800 dólares, frente a los 4.400 dólares de media nacional. Su economía diversificada y las inversiones en transporte, logística, industria y desarrollo urbano refuerzan su atractivo y sus perspectivas de crecimiento.
Pese a esta posición, Marruecos mantiene niveles de renta moderados y un desempleo relativamente elevado, del 12,8%. La región Casablanca-Settat registró una tasa de paro del 14,7% en el segundo trimestre de 2025, especialmente elevada entre los jóvenes. La economía también está expuesta a las condiciones europeas, al comercio internacional y a los efectos del clima sobre la agricultura. En Casablanca, el crecimiento demográfico y la urbanización aumentan la presión sobre la vivienda, el transporte y los servicios públicos, mientras que la economía informal limita la recaudación municipal. Las sequías, las olas de calor y las inundaciones obligan además a reforzar las infraestructuras y la planificación urbana.
Leer también : Marruecos prevé un crecimiento económico del 4,1% en 2027
Como otros municipios marroquíes, Casablanca opera en un marco institucional en transformación. La descentralización ha ampliado las competencias locales en desarrollo, servicios e infraestructuras. El sistema de financiación combina ingresos propios, impuestos compartidos y transferencias estatales, lo que ha permitido mantener resultados presupuestarios sólidos. Sin embargo, persisten grandes diferencias entre municipios y sigue siendo limitada la información financiera disponible sobre determinadas entidades.
La gestión financiera de Casablanca se apoya en una planificación adecuada y procedimientos presupuestarios consolidados. Los ingresos fiscales aumentaron alrededor de un 38% entre 2019 y 2025, gracias a la digitalización, la mejora de la administración tributaria y la ampliación de la base fiscal. La estrategia de inversión se articula en torno al Plan de Desarrollo del Gran Casablanca y al Plan de Acción Municipal 2023-2028 (PAC), con un gasto previsto superior a 70.000 millones de dírhams. La financiación combina recursos del Fondo de Equipamiento Comunal (FEC), el Banco Mundial, sociedades de desarrollo local y asociaciones público-privadas. No obstante, S&P señala que la información sobre algunos pasivos contingentes, especialmente litigios por expropiaciones y compromisos derivados de estas asociaciones, sigue siendo insuficiente.
El aumento de los ingresos reforzará los resultados presupuestarios de Casablanca
S&P prevé que el superávit presupuestario de explotación alcance el 25% en 2028, frente al 19% de 2025, con un crecimiento anual de los ingresos corrientes cercano al 5% entre 2026 y 2028. La mejora de la recaudación, la digitalización y la ampliación de la base fiscal impulsarán los ingresos, especialmente mediante los impuestos locales y las tasas por ocupación del dominio público, terrenos sin urbanizar, publicidad, estacionamiento y saneamiento.
El crecimiento del gasto corriente debería mantenerse contenido pese a la expansión de los servicios municipales. Las sociedades de desarrollo local representan alrededor del 42% del gasto total y sus costes podrían aumentar entre un 4% y un 5% anual. El gasto de personal se mantendría estable, mientras que los costes de mantenimiento y servicios públicos crecerían moderadamente. La reducción de los intereses de la deuda contribuirá a compensar estas presiones y a reforzar el superávit.
Los superávits de explotación y el aumento de los ingresos de capital permitirán sostener las inversiones. El PAC contempla un programa de 40.000 millones de dírhams, del que el municipio financiará directamente alrededor del 20%. El resto procederá de acuerdos con el Estado, la región, organismos públicos y el sector privado. S&P prevé un gasto de capital de unos 1.800 millones de dírhams en 2026, 1.600 millones en 2027 y 2.000 millones en 2028. Las aportaciones a las sociedades de desarrollo local concentrarán aproximadamente tres cuartas partes del gasto de capital y respaldarán proyectos estratégicos, como la instalación de recuperación y valorización de residuos.
Leer también : Marruecos firma su mayor crecimiento económico en más de una década, según el Banco Mundial
Casablanca financiará una proporción creciente de sus inversiones con recursos propios entre 2026 y 2028. S&P prevé que utilice 200 millones de dírhams en 2026 y otros 80 millones en 2027 del programa vigente con el Banco Mundial, sin nuevas emisiones significativas antes de 2028. La deuda directa bajaría así del 66% de los ingresos corrientes en 2025 al 46% en 2028. A más largo plazo, la ciudad podría necesitar nuevos préstamos para financiar su desarrollo urbano. La financiación del Banco Mundial seguirá siendo la principal fuente de endeudamiento, con vencimientos de hasta 20 años, mientras que los intereses se situarían en una media del 2,4% de los ingresos corrientes hasta 2028.
S&P considera elevados los riesgos asociados a los pasivos contingentes, cuya exposición equivale aproximadamente al 60% de los ingresos corrientes. Los principales riesgos proceden de litigios, asociaciones público-privadas y compromisos con sociedades de desarrollo local. Sin embargo, la agencia considera más moderada la probabilidad de que se materialicen, debido a la gestión de los litigios, las partidas presupuestarias para pagos judiciales y la ausencia de deuda garantizada de estas sociedades.
La liquidez es uno de los principales puntos fuertes de Casablanca. S&P prevé que los recursos disponibles cubran más del 100% del servicio de la deuda durante los próximos 12 meses. La ciudad mantiene acceso a distintas fuentes de financiación, entre ellas el FEC, las instituciones financieras internacionales y los bancos nacionales e internacionales. Además, los municipios marroquíes pueden emitir deuda en los mercados de capitales nacionales tras las reformas introducidas en 2022.