¿Se beneficiarán íntegramente los trabajadores de la rebaja del impuesto sobre la renta (IR)? Esta es una de las cuestiones que surgieron durante el examen del proyecto de Ley de Presupuestos de 2027 en la Comisión de Finanzas de la Cámara de Representantes. Una enmienda presentada por los grupos de la mayoría parlamentaria pretendía dar respuesta a esta cuestión, especialmente en el caso de los trabajadores cuyos contratos establecen una remuneración neta.
La propuesta buscaba obligar a los empleadores a trasladar íntegramente a estos trabajadores el ahorro derivado de la revisión de los tramos del IR y del aumento de la deducción por gastos profesionales. En la práctica, contemplaba una subida del salario neto equivalente al ahorro fiscal obtenido gracias a la reforma.
El mecanismo propuesto incluía también una medida disuasoria. En caso de incumplimiento de esta obligación, los gastos salariales correspondientes dejarían de ser deducibles a la hora de calcular la base imponible de la empresa. El objetivo era evitar que la rebaja fiscal concedida por el Estado beneficiara, total o parcialmente, a los empleadores en lugar de a los trabajadores.
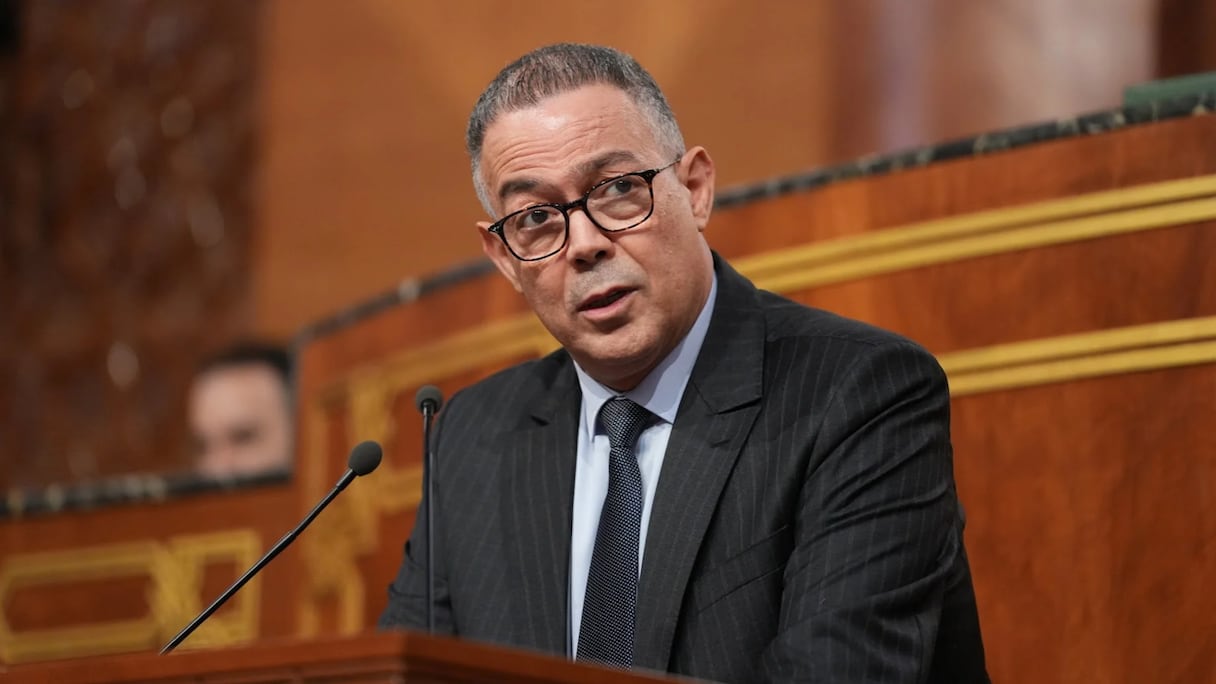
Fouzi Lekjaa, ministro de Economía, Finanzas y Rendimiento Público, no cuestionó el fundamento del diagnóstico planteado por los autores de la enmienda. Incluso reconoció que la rebaja del IR debía beneficiar a los trabajadores. Sin embargo, no quiso incorporar esta obligación a la Ley de Presupuestos.
Leer también : Mundial 2030, las grandes cifras de Fouzi Lekjaa sobre estadios, inversiones y empleo
El ministro apuesta por un enfoque basado en el diálogo con las empresas. Su departamento prevé iniciar conversaciones con la Confederación General de Empresas de Marruecos (CGEM) para animar a los empleadores a trasladar efectivamente el ahorro fiscal a las remuneraciones netas de sus trabajadores.
Fouzi Lekjaa también dejó entrever que la Administración tributaria podría intervenir posteriormente para comprobar las prácticas de las empresas.
Una cuestión especialmente relevante para los trabajadores con salario neto
La enmienda aborda una práctica extendida en algunas empresas, donde la remuneración se negocia en términos netos. En estos casos, el empleador asume el impuesto sobre la renta correspondiente al salario pactado con el trabajador. Por tanto, cualquier reducción del IR disminuye automáticamente la carga fiscal que soporta la empresa, sin que ello implique necesariamente un cambio en la cantidad neta que percibe el asalariado.
En otras palabras, una parte del ahorro generado por la reforma podría beneficiar al empleador en lugar de al trabajador. Precisamente, los autores de la enmienda pretendían evitar esta situación mediante una revisión al alza del salario neto equivalente al ahorro fiscal obtenido.
Leer también : Fouzi Lekjaa, el nuevo gestor de las finanzas del Reino a prueba de la eficiencia pública
El rechazo de esta enmienda no pone en cuestión la reforma del IR prevista en el proyecto de Ley de Presupuestos de 2027. Esta contempla, entre otras medidas, elevar el umbral anual de renta neta imponible exenta de 40.000 a 60.000 dirhams a partir de enero de 2027, así como aumentar la deducción por gastos profesionales del 25 % al 45 %, con un límite de 35.000 dirhams.
El proyecto también prevé una reducción progresiva de los tipos impositivos, con una rebaja del tipo máximo del 37 % al 30 % de aquí a 2031. La reforma permitiría exonerar del impuesto sobre la renta a cerca del 87 % de los trabajadores del sector privado.