
Es una ecuación que pocas regiones del mundo aceptarían: 113 millones de pasajeros en 2025, 137,3 millones esperados en 2026, lo que representa un crecimiento del 21,5 %, y un margen de beneficio neto medio que no supera el 0,2 %.
Es en este contexto en el que el 10 de septiembre de 2026, en el Sarit Expo Centre de Nairobi, la Asociación de Aerolíneas Africanas (AFRAA) reunió a gobiernos, instituciones regionales y socios financieros en torno a un tema que resume la urgencia: «Resilient African Aviation: Partnerships, Empowerment, Profitability», en español: «una aviación africana resiliente: alianzas, empoderamiento, rentabilidad».
Detrás del título, una ecuación. Las 50 compañías miembros de la AFRAA, que transportan a más del 85 % del tráfico internacional en el continente, se enfrentan a una demanda récord. El tráfico de pasajeros alcanzará los 137,3 millones en 2026, con un aumento del 21,5 % respecto a 2025.
Leer también : Marruecos se consolida entre las economías africanas que más destacan en innovación
Sin embargo, en 2026 solo deberían obtener un margen neto medio esperado del 0,2 %, mientras que la publicación de la AFRAA anuncia un margen neto medio proyectado del 1,3 %. En ambos casos, se trata de uno de los márgenes más bajos del mundo. La diferencia es de 1,1 puntos porcentuales. El margen del 0,2 % es 6,5 veces menor que el del 1,3 %.
El margen proyectado del 1,3 % ya es muy bajo; el esperado del 0,2 % es casi inexistente. En un caso como en el otro, las aerolíneas africanas operan al límite. ¿Cómo es esto posible? Cabe señalar que las previsiones de la IATA sobre la rentabilidad de las compañías aéreas africanas se deterioraron con fuerza durante el primer semestre de 2026.
En diciembre de 2025, la asociación preveía un beneficio de 1,30 dólares por pasajero para los transportistas africanos, frente a una media mundial de 7,90 dólares. En junio de 2026, la IATA revisó esta cifra a la baja, situándola en 40 centavos por pasajero. El margen neto de la región cayó del 1,0 % al 0,2 % en el mismo periodo, y el beneficio regional total se redujo casi a la mitad, pasando de unos 200 millones de dólares a unos 100 millones de dólares.
Semejantes diferencias reflejan la contradicción de un continente cuya población alcanza los 1.580 millones de habitantes, con una edad mediana de 19 años, donde las economías crecen a un ritmo del 4,3 % anual, pero donde la penetración del transporte aéreo no supera el 7 % de la población.
Los diez lastres y sus efectos
| N.º | Factor de presión | Dato de referencia | Impacto operativo y financiero |
|---|---|---|---|
| 1 | Fiscalidad y tasas aeroportuarias | 35% a 40% del coste del billete (vs. 20% media mundial) | Comprime el ingreso neto y resta competitividad. |
| 2 | Fondos bloqueados por gobiernos | 774 millones USD retenidos (marzo de 2026) | Asfixia la liquidez e impide inversiones. (Argelia encabeza los bloqueos con +307 M$). |
| 3 | Exceso de oferta frente a demanda | Crecimiento de asientos superior al de pasajeros | Presión a la baja en precios y tensión en el coeficiente de ocupación. |
| 4 | Volatilidad del combustible | Coste operativo determinante e inestable | Dificulta la planificación tarifaria e impacta directamente en balances. |
| 5 | Cierres de espacio aéreo por conflictos | Corredor de 4.000 km bloqueado (Níger, Malí, Sudán, Libia) | Desvíos obligatorios, mayor consumo de carburante y alza de costes. |
| 6 | Dependencia en la entrega de aviones | África recibe solo el 2% de las entregas globales | Envejecimiento de flota, menor eficiencia energética y traba financiera. |
| 7 | Déficit de infraestructuras | Necesidad de 25.000 a 30.000 millones USD en 10 años | Embotellamiento físico, demoras y sobrecostes por tasas. |
| 8 | Déficit de capacidad en largo alcance | Solo el 37,6% de la capacidad intercontinental es local | Lucro cesante directo y dependencia de operadores extranjeros. |
| 9 | Mantenimiento (MRO) en el extranjero | 1.800 millones USD gastados fuera del continente | Fuga de divisas, pérdida de empleos y falta de tejido industrial local. |
| 10 | Baja penetración del transporte aéreo | Solo el 7% de la población utiliza el avión | Base de ingresos reducida y techo de mercado estructural. |
Fuente: AFRAA.
«La aviación africana está lista para cumplir su promesa: conectar nuestras economías, mover nuestro comercio y sostener el crecimiento que la juventud y las empresas de este continente ya están generando. Pero estar listo no significa tener la capacidad. Se pide a nuestras compañías que sostengan esta promesa con algunos de los márgenes más estrechos del mundo, al tiempo que absorben costes, fondos bloqueados y perturbaciones que los transportistas de otros lugares no sufren. Hacemos un llamamiento a los gobiernos para que liberen lo que se debe, reduzcan la carga fiscal sobre el transporte aéreo y traduzcan en hechos la liberalización que ya han firmado», sostiene Abdérahmane Berthé, secretario general de la AFRAA.
Esta postura no es un clamor aislado. Se basa en una lectura contable y política de la aviación africana.
A continuación, a partir de la publicación de la AFRAA, se presentan los diez elementos que más encarecen los costes o pesan financieramente sobre las compañías aéreas del continente.
Los tres primeros lastres son: la fiscalidad y las tasas aeroportuarias; los fondos bloqueados por los gobiernos; y un crecimiento de la oferta más rápido que el de la demanda.
Las tasas, impuestos y cargos representan entre el 35 y el 40 % del precio de los billetes en África, frente a aproximadamente el 20 % a nivel mundial. La diferencia es enorme. No solo pesa sobre el pasajero. Reduce la demanda, comprime los ingresos netos de las compañías y resta competitividad al transporte aéreo africano. Para transportistas con un margen casi nulo, cada punto porcentual de deducción adicional se convierte en un hándicap estructural.
En cuanto a los fondos bloqueados por los gobiernos, en marzo de 2026, los gobiernos retenían alrededor de 774 millones de dólares pertenecientes a las compañías aéreas. Es la cifra más alta de todas las regiones del mundo. Estas sumas no son beneficios: son ingresos ya generados, pero no disponibles. Asfixian la liquidez, encarecen la financiación y merman la capacidad de inversión. En un sector donde cada dólar cuenta, este bloqueo actúa como una sangría silenciosa.
Cabe recordar que, recientemente, el nuevo ministro argelino de Finanzas, Mohamed Lamine Lebbou, emitió un comunicado relativo a las transferencias de los ingresos de las compañías aéreas extranjeras, asegurándoles la transferencia en un «plazo de 24 horas» de sus fondos retenidos. Conviene destacar que, a finales de diciembre de 2025, Argelia ocupaba el poco envidiable primer puesto mundial entre los países que más fondos bloquean a las aerolíneas extranjeras, con más de 307 millones de dólares inmovilizados.
Leer también : Cómo Royal Air Maroc consiguió el primer contrato africano para el wifi satelital de Elon Musk
Respecto al crecimiento de la oferta más rápido que el de la demanda, la AFRAA es explícita: el incremento de la capacidad sigue superando al de la demanda. De forma mecánica, las plazas disponibles aumentan a mayor velocidad que los pasajeros por transportar. Resultado: presión sobre los precios, niveles de ocupación bajo tensión y márgenes comprimidos. La demanda récord no basta, por tanto, para generar beneficios récord. Es uno de los paradojas más dolorosas de la aviación africana.
Le siguen los lastres derivados, esta vez, de perturbaciones externas. Comencemos por la volatilidad de los precios del combustible, los cierres del espacio aéreo vinculados a conflictos y la dependencia de las entregas mundiales de aviones.
Para una compañía aérea, la partida de gasto en «combustible» es determinante. Su inestabilidad hace que la planificación tarifaria y financiera sea azarosa.
Afecta con mayor dureza a transportistas cuyos márgenes figuran ya entre los más bajos del mundo. Cada subida no prevista repercute de forma directa en los balances.
Las seis propuestas de la AFRAA
| Eje | Contenido | Socio / plazo |
|---|---|---|
| 1 | Desarrollar soluciones de financiación para la adquisición de aeronaves | Afreximbank, Banco Africano de Desarrollo y Comisión de la Unión Africana, antes de la cumbre de la UA de julio de 2027 |
| 2 | Impulsar el Marco de Cooperación de las Compañías Aéreas Africanas | Para cubrir el déficit de capacidad de largo radio |
| 3 | Presionar a los gobiernos para convertir los compromisos del SAATM | En una liberalización efectiva sobre el terreno |
| 4 | Ampliar las inversiones en seguridad | Refuerzo de las capacidades con la Flight Safety Foundation |
| 5 | Mejorar la eficiencia del espacio aéreo | Ampliación del programa Free Route Airspace a África Oriental y Austral |
| 6 | Desarrollar la capacidad de mantenimiento local | Retener una mayor parte de los 1.800 millones de dólares gastados en el extranjero |
Fuente: AFRAA.
En cuanto a los cierres del espacio aéreo vinculados a conflictos, la asociación señala que un corredor sin vuelos de unos 4.000 km atraviesa Níger, Malí, Sudán y Libia. Los desvíos obligatorios aumentan el consumo de combustible y los costes de explotación.
Cada kilómetro rodeado se paga en horas de vuelo, en desgaste y en incertidumbre. Un coste geopolítico que se suma a unos márgenes ya de por sí mermados. Las compañías africanas absorben así impactos que otras regiones no padecen.
Le sigue la dependencia de las entregas mundiales de aviones. África solo recibe el 2 % de las entregas globales de aeronaves, frente al 35,6 % de Asia-Pacífico y el 24 % de Europa. Un desequilibrio que limita la modernización de las flotas, la eficiencia energética y la capacidad de respuesta a la demanda. Pesa también sobre la financiación, puesto que el acceso a los aparatos sigue siendo restringido. Sin una flota adecuada, el crecimiento del tráfico se convierte en una promesa difícil de cumplir.
El tercer grupo de lastres abarca el déficit de infraestructuras aeroportuarias y de navegación aérea, la carencia de capacidad en el largo alcance y el mantenimiento aeronáutico realizado en el extranjero.
Tomemos el déficit de infraestructuras aeroportuarias y de navegación aérea. El continente necesita una inversión estimada en 25.000-30.000 millones de dólares en los próximos diez años. Sin aeropuertos, sistemas de navegación y capacidades adaptadas, el crecimiento tropieza con un techo físico. El coste no es únicamente público: se traslada a las compañías a través de tasas, retrasos e ineficiencias. La infraestructura es la columna vertebral de la rentabilidad aérea.
En lo que respecta al déficit de capacidad en el largo alcance, las aerolíneas africanas solo poseen el 37,6 % de la capacidad intercontinental. Dicho de otro modo, la mayoría del tráfico de larga distancia escapa a los transportistas del continente. Se trata de un lucro cesante directo, pero también de una dependencia de los operadores extranjeros para conectar África con el resto del mundo. Cada asiento de largo alcance que no opera una compañía africana es un valor añadido que vuela hacia otra parte.
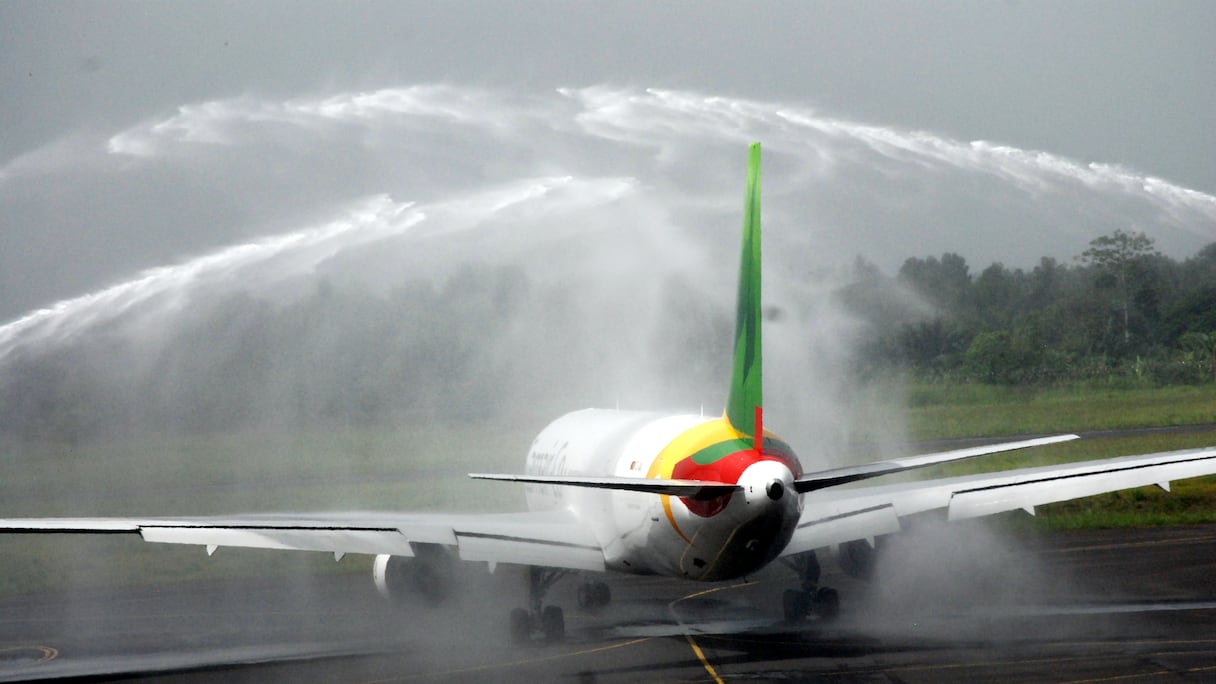
Water salute pour le vol inaugural d'un Boeing 767 Camair-Co à l'aéroport international de Douala: l’Afrique ne reçoit que 2% des livraisons mondiales d’appareils, contre 35,6% pour l’Asie-Pacifique et 24% pour l’Europe. Un déséquilibre massif qui limite la modernisation des flottes, l’efficacité énergétique et la capacité des transporteurs africains à répondre à une demande pourtant record. Il pèse également sur le financement du secteur, car l’accès aux avions reste restreint. Sans flotte adaptée et renouvelée, la croissance du trafic aérien africain (137,3 millions de passagers attendus en 2026) risque de rester une promesse difficile à tenir.
Lleguemos al mantenimiento aeronáutico realizado en el extranjero. Las compañías africanas gastan 1.800 millones de dólares en mantenimiento de aeronaves fuera de sus fronteras. Este dinero abandona el continente en lugar de financiar capacidades locales, empleos y una cadena de valor propia. La AFRAA insta a revertir este flujo para retener una mayor cuota de valor in situ. Se trata de un reto de soberanía industrial tanto como de competitividad.
El décimo lastre es la baja penetración del transporte aéreo. Con solo un 7 % de la población que utiliza el avión, África se mantiene entre las regiones con menor tasa de uso. La población alcanza los 1.580 millones de habitantes, la edad mediana es de 19 años y las economías crecen a un ritmo del 4,3 % anual. El potencial es inmenso, pero todavía no se traduce en ingresos suficientes. Es un lucro cesante estructural que padece la rentabilidad de las compañías.
Estos diez lastres no actúan de forma aislada: constituyen un sistema. La fiscalidad encarece el billete; los fondos bloqueados privan de liquidez; la capacidad supera a la demanda; los conflictos encarecen las rutas; la falta de inversión en flotas e infraestructuras limita el crecimiento; el mantenimiento en el exterior y la escasa cuota en el largo alcance exportan valor; por último, la baja penetración acorta la base de ingresos. El resultado se resume en dos cifras: un 1,3 % de margen neto medio proyectado y un 0,2 % de margen neto medio esperado. En ambos escenarios, la aviación africana opera al límite.
La AFRAA no se limita al diagnóstico, sino que plantea una respuesta estructurada en seis ejes: desarrollar soluciones de financiación para la adquisición de aeronaves junto con Afreximbank, el Banco Africano de Desarrollo y la Comisión de la Unión Africana antes de la cumbre de la UA de julio de 2027; hacer avanzar el Marco de Cooperación de las Aerolíneas Africanas para subsanar el déficit de capacidad en el largo alcance; instar a los gobiernos a convertir sus compromisos del SAATM en una liberalización efectiva sobre el terreno; y ampliar las inversiones en seguridad, eficiencia del espacio aéreo y mantenimiento local.
Leer también : La RAM autorizada oficialmente a crear una academia de formación aeronáutica
En materia de seguridad, la labor de refuerzo de capacidades llevada a cabo con la Flight Safety Foundation impulsó una mejora del 35 % en la tasa de accidentes en África durante 2025, situándose en 7,86 accidentes por millón de vuelos, frente a los 12,13 registrados en 2024. Por su parte, el programa Free Route Airspace, que ya ha permitido ahorrar unas 5.000 toneladas de combustible al año en África Occidental y Central, se ha extendido al África Oriental y Meridional.
La AFRAA insta asimismo a invertir para retener en el continente una mayor cuota de los 1.800 millones de dólares que las compañías africanas desembolsan actualmente en mantenimiento en el extranjero.
«Con este respaldo a gran escala, las aerolíneas africanas podrán hacer lo que mejor saben: impulsar el crecimiento, la resiliencia y la conectividad que nuestro continente necesita», concluye Abdérahmane Berthé.
#Aéreo #Aviación #AFRAA #Argelia #Pasajeros #MárgenesDeBeneficio
El planteamiento es sencillo; la realidad, no tanto. África cuenta con la demanda, la juventud y el crecimiento. Lo que falta, según la AFRAA, es un entorno financiero, fiscal e infraestructural que deje de considerar al avión como una simple fuente de recaudación y comience a tratarlo como un verdadero motor de desarrollo.
