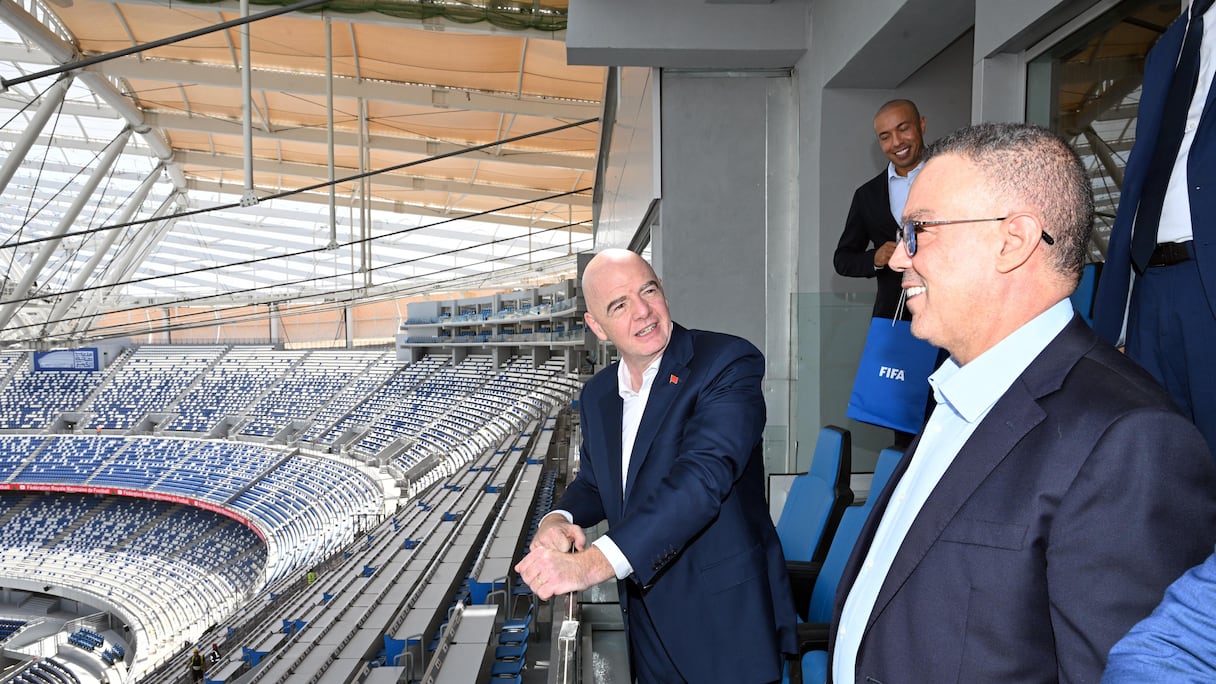
A cuatro años de la Copa del Mundo 2030, que Marruecos coorganizará junto a España y Portugal, el Gobierno marroquí comienza a sentar las bases del régimen fiscal que acompañará a la competición. El Proyecto de Ley de Finanzas (PLF) para 2027 prevé un dispositivo especialmente ventajoso para la FIFA, sus filiales y los distintos actores del torneo. Exenciones de impuestos, franquicias aduaneras, bonificaciones sobre las remuneraciones de los jugadores y de los estamentos oficiales: el abanico de beneficiarios supera ampliamente a la propia entidad matriz del fútbol mundial.
Abonando este planteamiento, algunas de estas medidas podrían mantenerse en vigor hasta el 31 de diciembre de 2032, es decir, dos años después del torneo. El texto prevé asimismo ventajas fiscales permanentes para un eventual Fondo de Legado vinculado a la cita mundialista.
Aunque estas disposiciones puedan sorprender por su alcance, no constituyen una novedad en la historia de la Copa del Mundo. Desde hace varias décadas, los países anfitriones han adaptado de forma recurrente su legislación fiscal para cumplir con los compromisos adquiridos con la FIFA.
Sudáfrica abrió la vía en 2010
Primer país africano en acoger una Copa del Mundo, Sudáfrica ya tuvo que modificar su arsenal legislativo para satisfacer las exigencias de la organización.
Ya en 2006, cuatro años antes del torneo, Pretoria aprobó dos leyes especiales dedicadas al Mundial, acompañadas de modificaciones en su normativa tributaria.
Leer también : Fouzi Lekjaa presenta el proyecto de Ley de Finanzas de 2027 ante la Cámara de Representantes
Estas disposiciones instauraban un tratamiento singular para la FIFA y para diversos organismos asociados a la competición, facilitando la importación de equipamientos necesarios para la organización y contemplando ventajas fiscales para distintas categorías de participantes.
El principio rector era idéntico al que se observa hoy en el PLF marroquí: permitir a los organizadores desarrollar sus actividades dentro de un marco fiscal de excepción durante la preparación y celebración del evento.
Brasil 2014: un precedente muy afín al proyecto marroquí
Sin embargo, es en Brasil donde se hallan las similitudes más patentes con el dispositivo proyectado por Marruecos.
Para organizar la Copa del Mundo 2014, el país sudamericano promulgó, el 20 de diciembre de 2010, la Ley Federal n.º 12.350, mediante la cual otorgó a la FIFA y a múltiples entidades vinculadas al torneo numerosas exenciones fiscales y aduaneras.
El marco abarcaba, entre otros, el impuesto sobre beneficios de determinadas estructuras, retenciones en la fuente, aranceles a la importación y diversas contribuciones federales.
Los beneficios no se limitaban a las dependencias de la FIFA. Las federaciones participantes, las confederaciones, la cadena de retransmisión oficial y determinados socios comerciales también pudieron acogerse a ellos bajo condiciones precisas.
Brasil previó asimismo exenciones en el impuesto sobre la renta para ciertas remuneraciones abonadas a futbolistas, árbitros y personal no residente movilizado directamente para el torneo. Los voluntarios se beneficiaron igualmente de un régimen específico.
Otra coincidencia sustancial con el planteamiento marroquí radica en que las mercancías importadas para la competición podían, bajo ciertos requisitos, ser reexportadas o cedidas a organismos deportivos, sociales o benéficos sin perder la exención arancelaria.
No obstante, el régimen brasileño tenía sus matices: ciertas operaciones comerciales, como la venta de entradas o paquetes turísticos, no estaban cubiertas por la totalidad de las exenciones federales. Por su parte, el PLF marroquí de 2027 plantea una exención de IVA con derecho a deducción sobre las ventas de entradas realizadas por o por cuenta de las entidades designadas.
Leer también : La Ley de Finanzas de 2027 prevé rebajas del IR, pensiones más altas y nuevas ayudas
Por último, las ventajas concedidas por Brasil se mantuvieron hasta el 31 de diciembre de 2015, un año después del torneo. Marruecos proyecta un periodo más prolongado para ciertas estructuras, extendiéndose hasta finales de 2032.
Rusia 2018 y Qatar 2022: dos modelos favorables a la FIFA
Cuatro años después de Brasil, Rusia articuló también un marco jurídico propio para albergar la Copa del Mundo 2018. La Ley Federal n.º 108-FZ, de 7 de junio de 2013, reguló las condiciones de actuación de la FIFA y de los diversos actores de la competición, acompañada de normas fiscales y aduaneras ad hoc.
Catar, por su parte, aprobó una legislación especial para el Mundial 2022 a través de la Ley n.º 10 de 2021, concediendo exenciones a las 32 federaciones participantes.
Sin embargo, la comparación con Marruecos requiere un matiz importante: en 2022, Qatar no aplicaba IVA ni gravaba los salarios con un impuesto general equivalente al IRPF marroquí. Una parte sustancial de las ventajas de las que disfrutaron los participantes derivaba directamente del propio sistema fiscal catarí, al margen de las disposiciones específicas aprobadas para el evento.
Estados Unidos 2026: un enfoque muy diferenciado
El caso estadounidense contrasta con el de los organizadores precedentes. Para la Copa del Mundo 2026, organizada junto a Canadá y México, Washington no promulgó una gran ley federal que concediese de forma automática exenciones fiscales a la totalidad de los actores del torneo.
Si bien la FIFA gozaba de exención fiscal en Estados Unidos desde la Copa del Mundo de 1994, dicho estatus no se extendía de forma automática a las federaciones nacionales participantes. En la primavera de 2026, diversas asociaciones mostraron su inquietud ante los tributos federales, estatales y locales que podían gravar sus ingresos vinculados a la competición.
A finales de abril de 2026, tras intensas conversaciones con el Tesoro estadounidense, se alcanzó una vía de solución: las federaciones podían solicitar de forma individual el reconocimiento de la exención al amparo del marco fiscal aplicable a las entidades sin ánimo de lucro. No se trató, por tanto, de una exención general otorgada de oficio a las 48 selecciones.
En cuanto a los futbolistas, en principio permanecen sujetos a las normas fiscales estadounidenses por las rentas derivadas de su actividad deportiva en territorio nacional, sin perjuicio de lo dispuesto en los convenios de doble imposición aplicables.
Leer también : Presupuestos de 2027, el Gobierno aprueba el proyecto de ley antes de enviarlo al Parlamento
Otra diferencia sustancial radica en que los estados y corporaciones locales de EE. UU. poseen potestad tributaria propia, por lo que una exención federal no exime de los gravámenes locales. Dentro del propio trío norteamericano, las decisiones fueron dispares: México sí optó por un esquema de exenciones federales mucho más amplio en favor de la FIFA y los actores designados.
Marruecos 2030: un marco que va más allá de la FIFA
El proyecto marroquí retoma una práctica consolidada en la historia de los Mundiales, pero destaca por la amplitud de beneficiarios e impuestos implicados.
Además de la FIFA y sus filiales organizativas, el dispositivo contempla a la Real Federación Marroquí de Fútbol (FRMF), las asociaciones anfitrionas, las federaciones participantes, las cadenas con derechos de retransmisión, los prestadores de servicios, los contratistas y diversos socios comerciales.

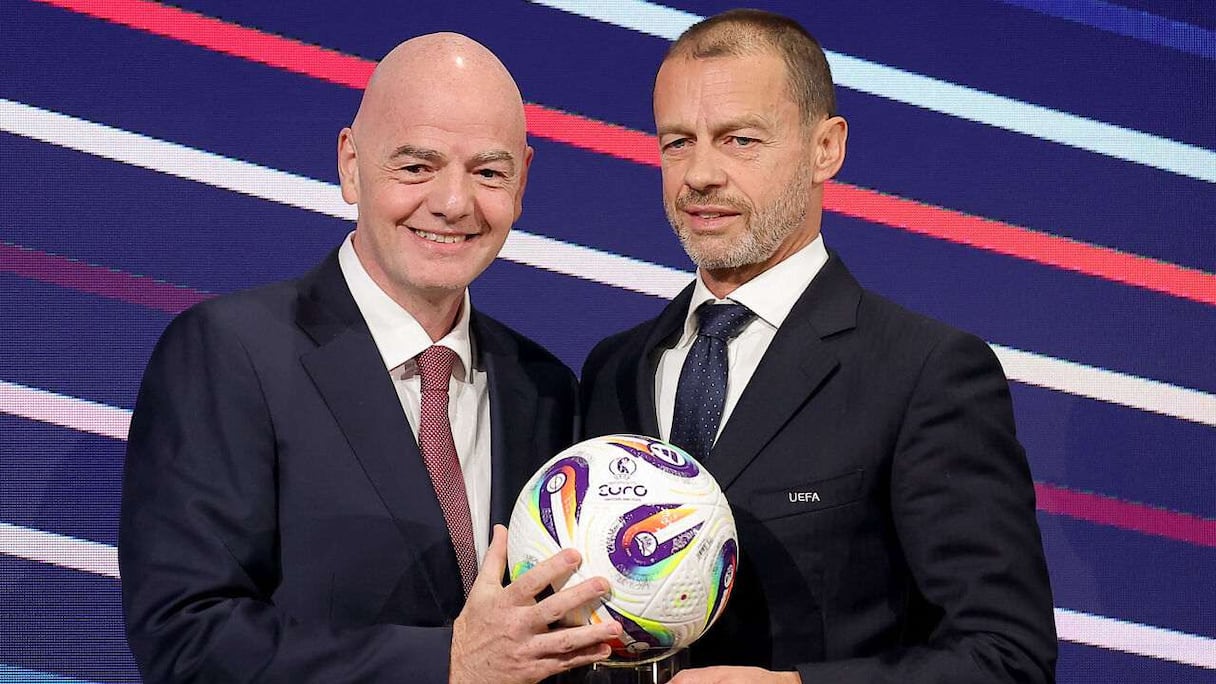
Gianni Infantino, président de la FIFA. Getty Images via AFP
El texto incluye también la exención del impuesto sobre la renta para las primas, retribuciones, indemnizaciones y premios abonados a los futbolistas no residentes en el marco de la competición. Los estamentos oficiales y el personal desplazado contarán con un régimen específico, al igual que los voluntarios, residan o no en Marruecos.
El perímetro del beneficio se extiende al IVA, los derechos arancelarios, los actos jurídicos documentados y timbres, así como a ciertos tributos sobre seguros, vehículos y transporte aéreo.
Destaca además una disposición singular: para la FIFA y varias de sus estructuras, el PLF establece que las exenciones se aplicarán con independencia del cumplimiento del principio de plena competencia y de las reglas sobre precios de transferencia. Esta formulación, de corte sumamente favorable, no encuentra un equivalente tan explícito en los precedentes brasileño o estadounidense.
Asimismo, se plantea un régimen fiscal permanente para un Fondo de Legado que la FIFA podría constituir para financiar, tras la cita deportiva, proyectos de índole social, deportiva y medioambiental.
El coste real para las finanzas públicas
Si bien las ediciones anteriores demuestran que los privilegios fiscales a la FIFA son una constante, plantean de igual modo una interrogante: ¿cuál es el coste real de estas exenciones para las arcas públicas?
El PLF marroquí de 2027 detalla minuciosamente los beneficiarios, los tributos afectados y los periodos de aplicación, pero no aporta un cálculo estimado del impacto en la recaudación fiscal.
Brasil había previsto mecanismos de estimación y compensación para ciertas pérdidas en cotizaciones sociales, aunque ello no permitió precisar el coste total de las exenciones otorgadas en 2014.
A la luz de los antecedentes, queda patente que Marruecos no será el primer país en brindar un marco fiscal privilegiado a la FIFA. Se inscribe en una pauta seguida por múltiples anfitriones, con un esquema que guarda notable similitud con el de Brasil 2014.
La particularidad marroquí reside en el alcance de las medidas, la diversidad de los actores cubiertos y su prolongación temporal hasta dos años después del evento.
Corresponderá ahora al Parlamento fijar el texto definitivo y determinar el verdadero impacto financiero sobre los ingresos del Estado.